
金证评估受邀参加“浦江之光”科创沙龙活动
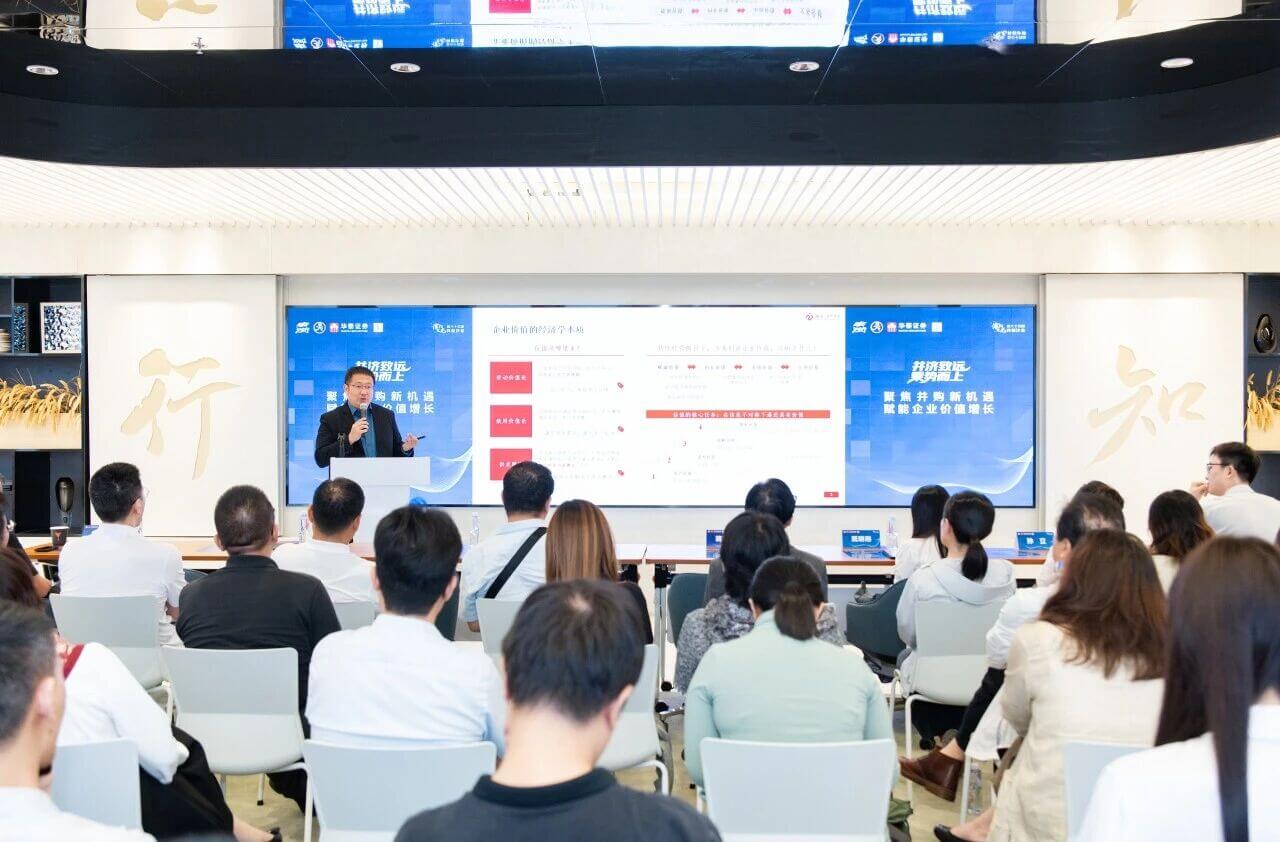
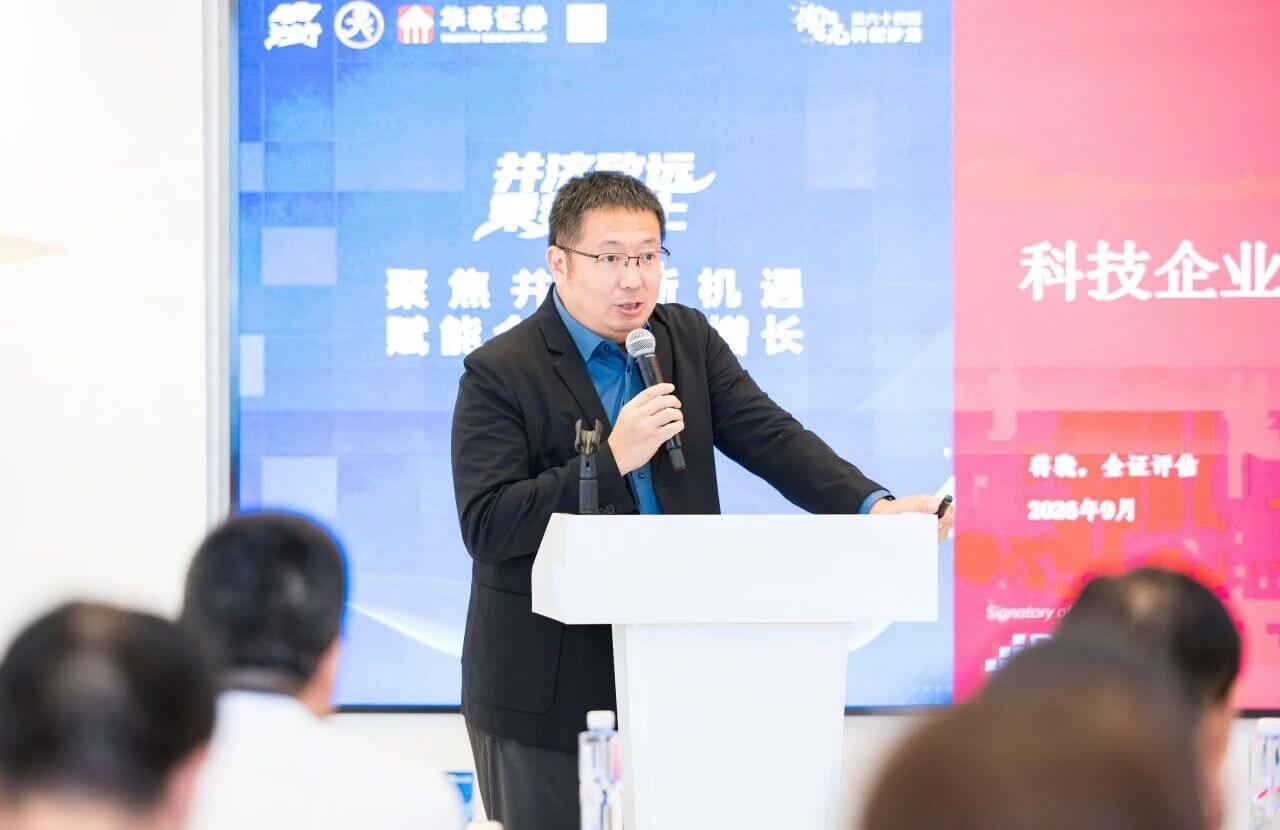
近日,“浦江之光”科创沙龙“并济致远 乘势而上——聚焦并购新机遇 赋能企业价值增长”专题活动在上海举行。金证评估董事长蒋骁围绕科技企业价值评估,以并购重组评估要点分享为题作专题发言。
并购新政推动估值逻辑加快转变
蒋骁结合当前并购重组市场变化指出,科技企业的价值来源更加多元,传统依赖历史财务数据的估值思路,需要更加充分地回应产业发展、技术迭代和未来成长等因素。
围绕“924”系列并购新政,他表示,当前上市公司并购重组更加重视产业逻辑和科技属性。政策在支持硬科技、产业链整合以及符合商业逻辑的跨界并购的同时,也提升了对市场价格发现机制、商业磋商和多元化评估方法的包容度。这并不意味着放松对定价公允性的要求,而是要求评估机构更加准确地识别企业价值来源,充分说明估值逻辑和关键判断。
新时代评估方法的适配性
蒋骁指出,传统经济时代的企业通常具有重资产、经营相对稳定等特征,成本法、收益法和市场法三种基本评估方法的结论也更容易趋同。进入新经济时代后,技术迭代加快,企业逐步呈现轻资产、重智力等特点,人才、技术、数据和组织能力等核心资源难以在财务报表中得到充分反映,传统评估方法面临新的适配问题。
成本法较难完整衡量科技企业核心无形资源的价值;收益法则高度依赖对企业未来经营和风险的判断,而科技企业非线性增长、技术替代及市场竞争等因素,都会增加预测的不确定性。这意味着,对科技企业进行价值评估,不能机械套用既有模型,而应结合行业特点、商业模式、发展阶段及交易背景综合判断。
相较之下,随着科创板、注册制改革持续推进,以及一级市场科技投资案例不断积累,市场法的实践基础正在不断丰富。市场定价不仅反映企业当前业务的盈利能力和市场地位,也包含市场对其未来发展潜力、不确定性风险和组织能力的综合判断,因而能够为科技企业价值评估提供重要参考。
但市场法并非简单寻找几家同业公司后套用倍数。针对实践中容易出现的“重形似轻神似”“重传统轻特征”“重结果轻逻辑”等问题,蒋骁提出,可比对象的选择应关注商业模式、成长阶段和风险特征是否真正可比;分析指标也应与企业价值来源相匹配,在传统财务指标之外,结合研发投入、经常性收入等能够反映科技企业特征的信息进行判断。相关调整应立足企业之间的客观差异,避免为得到特定结果而作形式化修正。
蒋骁同时强调,估值结论不仅要合理,更要能够被理解和复核。评估报告应清晰说明可比对象的选择逻辑、重要假设、判断依据和结论形成过程,使报告使用者能够理解评估思路,并准确把握估值结果的适用边界。评估机构的职责,是基于可获得的信息和专业方法形成独立判断,为交易定价和方案论证提供参考。
估值是科学,定价是艺术,交易是博弈
蒋骁以“估值是科学,定价是艺术,交易是博弈”概括估值、定价与交易之间的关系。他指出,科技企业估值需要遵循评估准则和专业方法,形成科学、审慎、可复核的价值判断;交易定价则还需综合考虑产业协同、市场环境及交易各方的商业诉求。专业评估能够减少交易各方的信息偏差,为并购方案设计、估值沟通和交易决策提供更加扎实的专业基础。此次分享既是对并购重组评估实践的总结,也体现了资产评估在价值发现和交易决策中的专业作用。
未来,金证评估将继续关注科技企业价值发现与并购重组估值实践,持续提升对新产业、新技术和新商业模式的研究能力,为资本市场参与各方提供客观、审慎、可复核的专业服务。