
金证评估董事长蒋骁受邀出席第十二届世界评估组织联合会评估师大会,并专题讨论发言
9月15日至16日,资产评估专业会议暨第十二届世界评估组织联合会评估师大会在上海国家会计学院举行。会议以“价值评估高质量发展实践”为主题,围绕人工智能、评估新业态、可持续发展与评估、财务报告中的评估等议题展开深入交流。财政部党组成员、副部长郭婷婷,第十四届全国政协经济委员会副主任、中国资产评估协会会长余蔚平出席会议开幕式并讲话。
世界评估组织联合会执行委员会主席莱纳·陆克斯、前任主席罗伯特·海克,国际评估准则理事会管委会主席陈惠华等出席会议。来自世界评估组织联合会执行委员会、国内外评估组织、评估机构、高等院校等40家组织机构代表及有关行业行政管理部门负责同志参加会议。
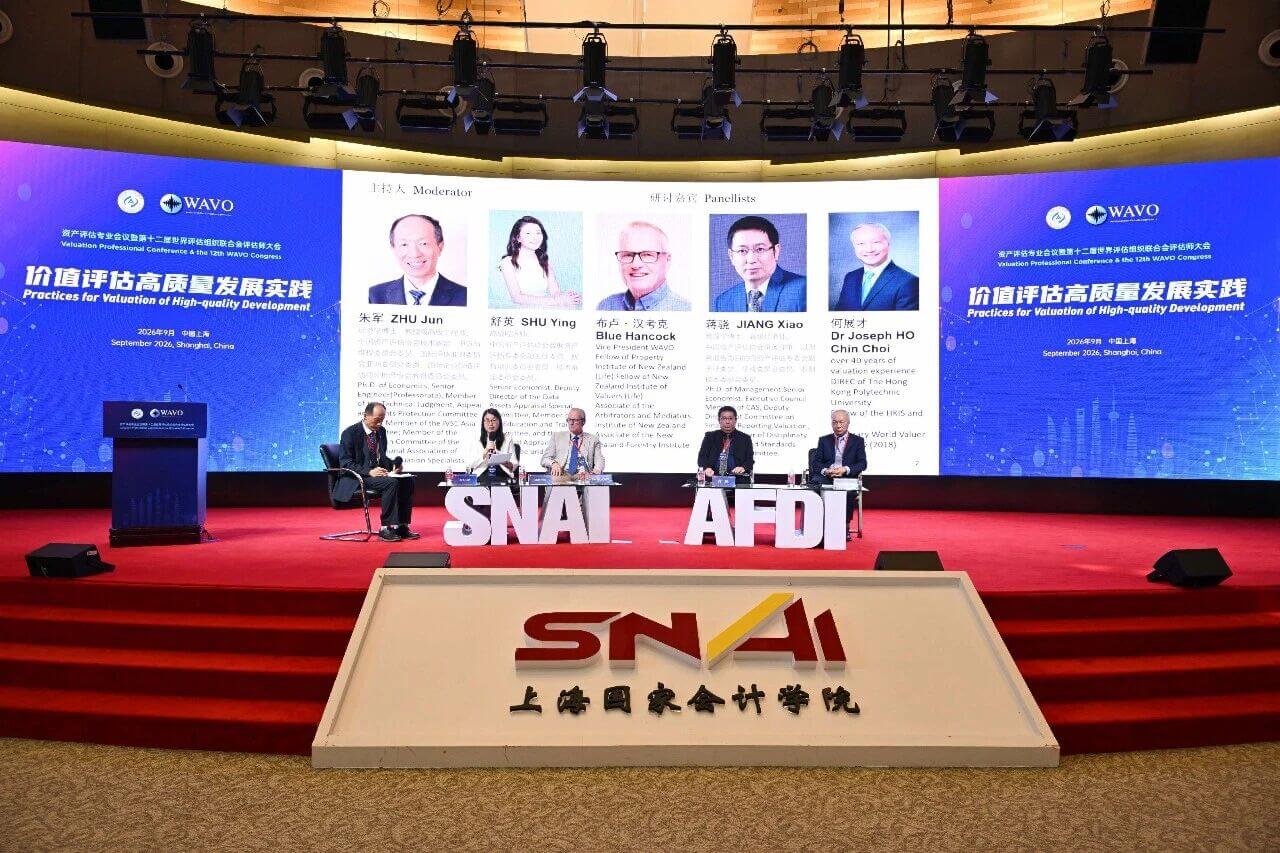
金证评估董事长蒋骁受邀出席会议,并在专题讨论“财务报告中的评估”上以《科技企业财报目的评估——轻资产与亏损企业的估值特殊问题》为题发表观点,系统剖析了科技企业在购买价格分摊(PPA)、商誉减值测试、持有期间公允价值计量与长期股权投资减值测试等环节面临的估值挑战,并提出三点破局思考。
财报目的评估: 回答的是“资产负债表上的数字对不对”
蒋骁在发言开篇即点明了一个根本性差异:“交易目的评估回答的是这笔交易值不值,财报目的评估回答的是资产负债表上的数字对不对。”他指出,财报目的评估必须遵循会计准则、接受审计师审计、面向公众投资者,并且贯穿整个投资生命周期——从并购日的购买价格分摊,到并购后的商誉减值测试,再到持有期间投资股权的公允价值计量和长期股权投资减值测试。
“科技企业的轻资产、高研发投入、亏损期较长,在每一个环节都有一些不同于传统企业估值的挑战。”蒋骁表示,其根源在于,科技企业的价值高度依赖表外资产和未来期权,而财报目的评估的底层逻辑是基于已验证信息的公允价值计量。近年A股科技企业并购重组中,科技企业估值较账面的溢价直接传导至PPA和商誉减值测试,如何有效识别无形资产、看待增值率成为核心关键。
挑战一: PPA中表外资产的辨识难题
科技企业的核心资产大量在表外——自研软件和算法没有资本化,人才资产不能确认为资产,自创客户关系不在账上。蒋骁指出,会计上对研发支出资本化设有严格条件,大量自研技术被费用化处理;但PPA要求评估师辨识所有可辨认无形资产。“同一项技术资产,并购前在账上‘看不见’,并购后突然要‘冒出来’。”
评估师需要做大量资产识别工作——技术盘点、价值贡献分析、可比交易溢价分解。如果表外资产辨识不完整,将导致更多对价被分摊到商誉之中,造成合并报表利润虚高,同时为后续减值测试埋下隐患。
挑战二: 商誉减值测试中收益法与价值内涵差异
商誉减值测试是矛盾最集中的环节。可收回金额取在用价值(VIU)与公允价值减处置费用(FVLCD)的较高者——前者通常基于收益法,后者通常参考市场法,这恰恰是争议焦点。
蒋骁分析,收益法在科技企业减值测试中的挑战体现在多个层面:科技企业并购后业务快速变化,去年的预测今年就可能大幅调整;未来现金流难以合理预测,因为增长是非线性的;折现率难以充分反映风险,因为CAPM处理不了“企业还在不在”的二元问题;终值假设也可能不成立,因为技术迭代可能导致企业寿命有限。
“更核心的是,VIU和FVLCD的价值内涵已经不同了。”蒋骁强调,“VIU给出的是基于已验证业务的现值,FVLCD给出的是包含未来期权价值的市场定价。两者差异不是误差,而是价值内涵的不同。”
挑战三: 持有期间的公允价值计量与长投减值测试
科技企业普遍开展产业链战略投资,被投资方多为非上市、处于亏损期的轻资产企业,大量落入公允价值层级的第三层次(Level 3)。“传统DCF把亏损反映为负现金流,可能得出公允价值趋近于零的结论。但看看市场——有企业年亏损数十亿美元,市场却并未下调其估值,亏损被看作战略投资。”蒋骁提出,评估师如何在公允价值计量中合理反映“亏损即投资”的价值逻辑,是一个前沿难题。
破局之路: 三点思考
面对上述挑战,蒋骁分享了三点思考。
1 在收益法框架内做适应性调整。 将研发投入区分为“维持性研发”与“探索性研发”,后者应被看作价值的积累而非消耗;用情景分析替代单一预测路径;对具有显著或有价值的业务,在DCF基础上叠加实物期权法。
2 提升市场法在财报目的评估中的地位。 如果并购时采用市场法,后续商誉减值测试应允许沿用市场法思路,待业务成熟后再转为收益法;对投资股权的公允价值计量,不带附加回购等条款的近期融资价格应获得更广泛的认可。“对科技企业来说,市场法可能比收益法更能在一个不确定性加大的市场中反映投资者集体判断下的企业价值。”
3 评估师要从“模型操作者”转变为“行业专家”。 先理解价值来自哪里——是技术、是人才,还是市场份额——再选择能够反映这些因素的方法。“科学的预测优先于估计的精确,方向正确但精度有限的预测,远比方向错误但计算精确的预测更有价值。”
科技企业的财报目的评估,是对评估师专业能力的极限测试,也是推动行业方法论转型的关键引擎。评估的本质是对价值的判断,而不是对价格的保证。在快速变化的时代,保持判断的敏锐性和方法的灵活性,比追求形式上的精确性更重要。作为深耕资产评估领域的专业机构,金证评估将持续关注科技企业与新业态下的估值前沿问题,积极参与行业方法论建设,以专业判断服务资本市场高质量发展。